

طلا و جواهرات علاوه بر زیبایی و جنبه زینتی، از ارزش اقتصادی بالایی برخوردارند و بسیاری از افراد بخشی از پسانداز و سرمایه خود را به خرید طلا اختصاص میدهند. با افزایش قیمت طلا، نگرانی درباره سرقت، گم شدن یا آسیب دیدن زیورآلات نیز بیشتر شده است. در چنین شرایطی این سؤال مطرح میشود که آیا میتوان طلا را بیمه کرد؟
بیمه طلا در برخی کشورهای جهان بهعنوان یک خدمت تخصصی ارائه میشود و صاحبان زیورآلات میتوانند با پرداخت مبلغ مشخصی، دارایی خود را در برابر خطراتی مانند سرقت، مفقودی یا آسیبهای اتفاقی بیمه کنند.
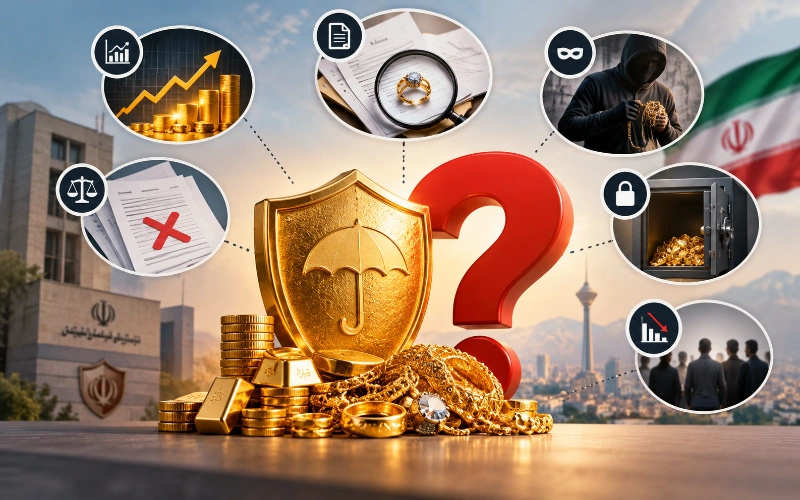
اما وضعیت در ایران متفاوت است. برخلاف تصور عمومی، نمیتوان گفت بیمه طلا در ایران کاملا وجود ندارد. برخی پوششهای بیمهای برای طلا، سکه، موجودی طلافروشیها و داراییهای ارزشمند نگهداریشده در صندوقهای بانکی ارائه شدهاند،بااینحال، بیمه مستقل و فراگیر برای زیورآلات شخصی، مشابه آنچه در برخی کشورهای دیگر وجود دارد، هنوز در بازار ایران رایج نشده است.
در ادامه بررسی میکنیم که بیمه طلا چیست، چگونه کار میکند، هزینه آن چقدر است، چرا در ایران فراگیر نشده و برای راهاندازی یک نظام بیمهای مناسب برای طلا چه زیرساختهایی لازم است.
بیمه طلا چیست و چه کاربردی دارد؟
بیمه طلا نوعی بیمه اموال است که با هدف جبران خسارت مالی ناشی از حوادث مشخص برای طلا و جواهرات طراحی میشود. در این بیمه، شرکت بیمه در مقابل دریافت حق بیمه، متعهد میشود خسارتهای تحت پوشش را طبق شرایط قرارداد و تا سقف تعهدات تعیینشده جبران کند.
برای مثال، فردی را در نظر بگیرید که یک گردنبند طلای گرانقیمت خریداری کرده است. اگر گردنبند تحت پوشش بیمه سرقت باشد و سرقتی با شرایط مورد قبول بیمهنامه اتفاق بیفتد، شرکت بیمه میتواند هزینه خسارت را براساس قرارداد پرداخت کند یا برای جایگزینی گردنبند اقدام کند.
البته بیمه طلا با تضمین سود سرمایهگذاری تفاوت دارد. بیمه معمولا کاهش قیمت طلا در بازار، زیان ناشی از خریدوفروش یا افت ارزش اقتصادی سرمایه را جبران نمیکند؛ بلکه برای پوشش حوادث و خسارتهای تعریفشده در بیمهنامه کاربرد دارد.
بیمه طلا چه خسارتهایی را پوشش میدهد؟
پوشش بیمه طلا بسته به کشور، شرکت بیمه و نوع قرارداد متفاوت است. در بیمهنامههای تخصصی خارجی ممکن است خطراتی مانند سرقت، مفقودی اتفاقی، آسیب فیزیکی، شکستن نگین یا خسارت ناشی از برخی بلایای طبیعی تحت پوشش قرار بگیرند.
بااینحال، تمام بیمهنامهها این پوششها را ندارند. استهلاک طبیعی، خسارت عمدی، نقصهای قبلی و برخی شرایط خاص ممکن است از تعهدات بیمهگر خارج باشند. بنابراین ملاک اصلی، مفاد قرارداد است، نه صرفا عنوان «بیمه »
آیا بیمه طلا در ایران وجود دارد؟
در ایران، امکان بیمه کردن برخی داراییهای طلایی در قالب پوششهای خاص وجود دارد، اما شرایط آن با بیمه معمول زیورآلات شخصی متفاوت است.
۱. بیمه طلافروشیها: برخی شرکتهای بیمه برای موجودی طلافروشیها، گاوصندوقها و حمل داراییهای ارزشمند پوششهایی ارائه میکنند. این بیمهها معمولا به ارزیابی ریسک، شرایط امنیتی محل و توافق اختصاصی با بیمهگر وابستهاند.
۲. بیمه صندوق امانات بانکی: بیمه پارسیان در سال ۱۴۰۰ طرح بیمه صندوق امانات را معرفی کرد که برای محافظت از داراییهای ارزشمند از جمله سکه و جواهرات نگهداریشده در صندوقهای بانکی طراحی شده بود. شرایط ارائه و تعهدات فعلی باید از شرکت بیمه استعلام شود.
۳. بیمه طلای خریداریشده بهصورت آنلاین: در مهر ۱۴۰۴، همکاری طلاسی و بیمه کوثر برای پوشش طلای کاربران نگهداریشده در بانک کارگشایی اعلام شد. براساس جزئیات اولیه این طرح، پوششهایی مانند سرقت، آتشسوزی و انفجار پیشبینی شده بود.
۴. بیمه طلا در منزل: مهمترین نکته این است که داشتن بیمه آتشسوزی منزل، لزوما به معنای بیمه بودن طلا و جواهرات نیست.
مطابق ماده ۳۰ شرایط عمومی بیمه آتشسوزی، فلزات گرانبها، مسکوکات و جواهرات اصولا از پوشش بیمهنامه خارج هستند، مگر آنکه خلاف آن صراحتا در قرارداد شرط شده باشد. بنابراین بیمهگذار باید پیش از خرید، تأیید کتبی پوشش طلا را از شرکت بیمه دریافت کند.
بیمه طلا در کشورهای دیگر چگونه انجام میشود؟
در کشورهایی مانند آمریکا و آلمان، خدمات تخصصی بیمه زیورآلات توسعه بیشتری پیدا کردهاند و افراد میتوانند انگشتر، گردنبند، دستبند و جواهرات ارزشمند خود را بهصورت مستقل بیمه کنند.
برای مثال، شرکت Jewelers Mutual در آمریکا بیمه تخصصی جواهرات ارائه میدهد. در این مدل، بسته به شرایط بیمهنامه، حتی گم شدن اتفاقی انگشتر یا آسیب دیدن نگین میتواند مشمول جبران خسارت شود.
در آلمان نیز شرکت Allianz بیمه اشیای ارزشمند را ارائه میکند که امکان بیمه کردن جداگانه زیورآلات را دارد. پوشش سرقت در طرح پایه و پوشش آسیب یا مفقودی در طرحهای گستردهتر ارائه میشود.
در این کشورها، معمولاً ارزشگذاری اولیه، ثبت مشخصات جواهرات و تعیین سقف تعهدات بیمه، بخش مهمی از فرایند صدور بیمهنامه است.
هزینه بیمه طلا چقدر است و چگونه پرداخت میشود؟
هزینه بیمه طلا یا همان حق بیمه طلا معمولا براساس ارزش زیورآلات، خطرات تحت پوشش، محل نگهداری، میزان فرانشیز و مدت قرارداد محاسبه میشود.
برای نمونه، در برخی بیمههای تخصصی آمریکا، حق بیمه سالانه حدود ۱ تا ۲ درصد ارزش جواهرات است. بنابراین بیمه یک قطعه طلا با ارزش فرضی ۱۰۰ میلیون تومان، با استفاده از همین نرخ نمونه، سالانه حدود یک تا دو میلیون تومان هزینه خواهد داشت.
این محاسبه صرفا برای آشنایی با سازوکار بیمههای خارجی است و نباید آن را نرخ رسمی بیمه طلا در ایران دانست.
پرداخت حق بیمه ممکن است سالانه یا براساس شرایط شرکت بیمه بهصورت اقساطی و ماهانه انجام شود. همچنین بعضی قراردادها دارای فرانشیز هستند،یعنی در زمان خسارت، بخشی از هزینه بر عهده صاحب طلا خواهد بود.
خسارت بیمه طلا چگونه پرداخت میشود؟
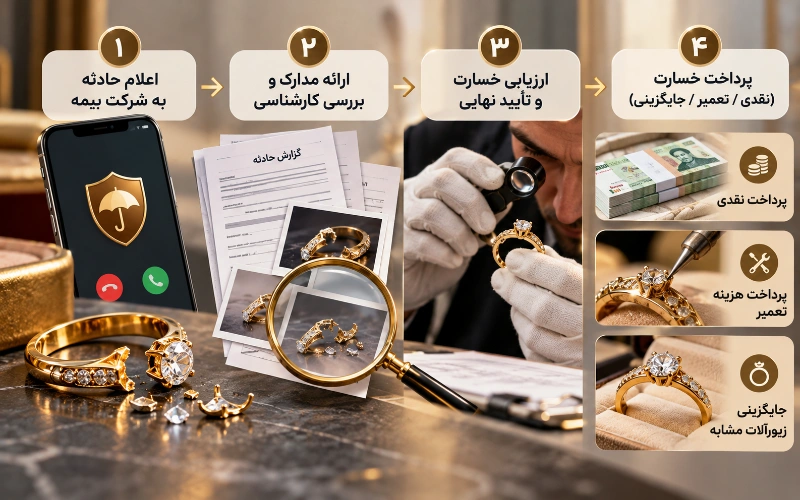
پرداخت خسارت یکی از مهمترین بخشهای بیمه طلاست. در صورت وقوع حادثه، بیمهگذار باید موضوع را به شرکت بیمه اطلاع دهد و مدارکی مانند فاکتور خرید، گزارش کارشناسی، تصاویر طلا و در صورت سرقت، مدارک انتظامی موردنیاز را ارائه کند.
پس از بررسی و تأیید خسارت، بیمهگر مطابق قرارداد یکی از روشهای جبران خسارت را اجرا میکند:
- پرداخت نقدی: پرداخت مبلغ خسارت براساس ارزش مبنای قرارداد و سقف تعهدات.
- تعمیر طلا: پرداخت هزینه تعمیر بخش آسیبدیده، مانند ترمیم رکاب یا جایگزینی نگین.
- جایگزینی زیورآلات: تأمین طلایی با مشخصات و کیفیت مشابه قطعه بیمهشده.
در برخی بیمههای خارجی، شرکت بیمه مستقیما با جواهرساز برای تعمیر یا جایگزینی همکاری میکند.
خسارت طلا با قیمت روز پرداخت میشود یا قیمت زمان خرید؟
این موضوع به قرارداد بستگی دارد و در ایران اهمیت ویژهای پیدا میکند.
برای مثال، در توضیحات منتشرشده درباره طرح بیمه طلای طلاسی و بیمه کوثر در مهر ۱۴۰۴، مبنای پرداخت خسارت قیمت روز خرید عنوان شده بود، نه قیمت روز حادثه. بنابراین افزایش قیمت طلا الزاما به معنای افزایش مبلغ خسارت قابل دریافت نیست.
به همین دلیل، هنگام خرید بیمه باید مشخص شود که ارزش طلا براساس قیمت اولیه، ارزش کارشناسیشده یا قیمت روز وقوع خسارت محاسبه خواهد شد.
چرا بیمه طلا در ایران فراگیر نشده است؟
با وجود ارزش اقتصادی بالای طلا، بیمه زیورآلات شخصی هنوز به محصولی فراگیر در ایران تبدیل نشده است. مهمترین موانع احتمالی توسعه این بیمه عبارتاند از:
۱. نوسانات شدید قیمت طلا
یکی از اصلیترین چالشها، تغییر مداوم ارزش طلاست. ممکن است یک گردنبند در زمان صدور بیمهنامه ۵۰ میلیون تومان ارزش داشته باشد، اما چند ماه بعد ارزش آن به ۸۰ میلیون تومان برسد.
این اختلاف قیمت، تعیین حق بیمه و میزان تعهد شرکت بیمه را دشوار میکند. در چنین شرایطی، بیمهگر باید سازوکاری برای تعدیل ارزش دارایی و سرمایه بیمهشده داشته باشد.
۲. دشواری اثبات مالکیت و ارزش طلا
بسیاری از افراد طلاهای قدیمی یا هدیهگرفتهشدهای دارند که فاکتور معتبری برای آنها موجود نیست.
از طرفی، ارزش جواهرات فقط به وزن طلا محدود نمیشود. عیار، اجرت ساخت، کیفیت مخراجکاری، نوع سنگهای قیمتی و ارزش طراحی نیز در قیمتگذاری تأثیر دارند. نبود یک سیستم کارشناسی استاندارد، فرایند بیمه کردن را پیچیدهتر میکند.
۳. احتمال تقلب و ادعاهای خسارت غیرواقعی
طلا دارایی کوچک، قابل حمل و ارزشمندی است. برخلاف خودرو یا ساختمان، اثبات گم شدن یا سرقت بعضی زیورآلات دشوارتر است.
این مسئله ممکن است زمینه ادعاهای غیرواقعی را فراهم کند. شرکتهای بیمه برای کنترل چنین ریسکی به مستندسازی دقیق، بررسی سوابق و فرایندهای کارشناسی معتبر نیاز دارند.
۴. مشکلات امنیتی و نگهداری طلا
ریسک سرقت طلایی که در گاوصندوق استاندارد نگهداری میشود، با طلایی که همیشه همراه فرد است یکسان نیست.
به همین دلیل، محل نگهداری، تجهیزات امنیتی و شرایط استفاده روزمره باید در محاسبه حق بیمه لحاظ شوند.
۵. نبود زیرساخت تخصصی و بازار گسترده
توسعه بیمه طلا به اطلاعات قابل اعتماد درباره میزان سرقت، مفقودی، خسارت و هزینه جایگزینی نیاز دارد.
همچنین طراحی محصول، تعیین قیمت متناسب با خطر، تأمین ظرفیت بیمهگری و ایجاد شبکه کارشناسان متخصص ضروری است. محدود بودن تقاضای شناختهشده و آگاهی عمومی نیز میتواند توسعه این خدمات را کند کند.
این موارد از موانع اقتصادی و اجرایی محتمل هستند و نباید همه آنها را بهعنوان دلایل رسمی اعلامشده از سوی نهادهای بیمهای تلقی کرد.
برای راهاندازی بیمه طلا در ایران چه شرایطی لازم است؟
اگر قرار باشد بیمه طلا به خدمتی گسترده برای عموم مردم تبدیل شود، چند زیرساخت اساسی باید فراهم شود.
ثبت مشخصات دقیق طلا: هر قطعه باید دارای اطلاعات شناسایی شامل وزن، عیار، نوع محصول، مشخصات نگینها، تصاویر و ارزش کارشناسیشده باشد. فاکتور معتبر و ثبت دیجیتال اطلاعات میتوانند در این زمینه کمککننده باشند.
قیمتگذاری پویا: بهتر است سازوکاری برای بهروزرسانی ارزش بیمهشده متناسب با نوسانات بازار طراحی شود. همچنین باید مشخص شود که سرمایه بیمهشده به ریال تعیین میشود یا مبنای آن وزن و عیار مشخصی از طلاست.
تعریف دقیق پوششها: سرقت، قاپزنی، مفقودی، آسیب فیزیکی و شکستگی نگین خطرات متفاوتی هستند. هرکدام باید تعاریف، استثنائات و شرایط مشخصی داشته باشند.
ارزیابی امنیت و ریسک: نوع گاوصندوق، محل نگهداری، ارزش دارایی و دفعات استفاده باید بررسی شوند تا حق بیمه متناسب با خطر تعیین شود.
تعیین روش پرداخت خسارت: باید روشن باشد که خسارت نقدی پرداخت میشود یا بیمهگر وظیفه ساخت یا جایگزینی طلای مشابه را دارد. سقف پرداخت، فرانشیز و مهلت رسیدگی نیز باید شفاف باشند.
نظارت و همکاری تخصصی: همکاری شرکتهای بیمه، نهاد ناظر، اتحادیههای طلا و جواهر، کارشناسان رسمی و تولیدکنندگان میتواند به تدوین استانداردهای قابل اجرا کمک کند.
هنگام بیمه کردن طلا به چه نکاتی توجه کنیم؟
پیش از امضای قرارداد، باید مطمئن شوید که نام و مشخصات زیورآلات بهصورت صریح در بیمهنامه ثبت شده است. همچنین بررسی کنید پوشش بیمه محدود به منزل است یا استفاده روزمره و سفر را نیز شامل میشود.
نکته مهم دیگر، بهروزرسانی ارزش بیمهشده است. مطابق ماده ۱۰ قانون بیمه ایران، در شرایط مشمول این ماده، اگر مالی کمتر از ارزش واقعی بیمه شده باشد، بیمهگر ممکن است تنها به نسبت سرمایه بیمهشده به ارزش واقعی، مسئول جبران خسارت باشد. ایران کدیفای
بنابراین پایین نگه داشتن مبلغ بیمهشده برای کاهش حق بیمه همیشه به نفع خریدار نیست.
 سوالات متداول درباره بیمه طلا
 سوالات متداول درباره بیمه طلا