

دوران بازنشستگی فقط به معنای پایان دوران کاری نیست، بلکه دورهای است که معمولا درآمد فعال فرد کاهش پیدا میکند، در حالی که بسیاری از هزینههای زندگی همچنان ادامه دارند. هزینه مسکن، خوراک، درمان، سفر، کمک به اعضای خانواده و مخارج پیشبینینشده میتوانند بخش قابل توجهی از درآمد دوران بازنشستگی را به خود اختصاص دهند. حقوق بازنشستگی، بیمه و حمایتهای درمانی میتوانند بخشی از این نیازها را پوشش دهند، اما داشتن یک پشتوانه مالی مستقل میتواند آزادی عمل و قدرت انتخاب بیشتری برای فرد ایجاد کند.
یکی از داراییهایی که میتواند به عنوان بخشی از برنامه مالی بلندمدت مورد توجه قرار گیرد، طلاست. اما سرمایهگذاری در طلا برای دوران بازنشستگی فقط به این معنا نیست که مقداری طلا بخریم و سالها نگه داریم. نوع طلایی که میخریم، هزینه خرید، امنیت نگهداری، میزان نقدشوندگی و حتی اندازه قطعات طلا اهمیت زیادی دارد.
در این مطلب بررسی میکنیم که چرا طلا میتواند بخشی از پسانداز بازنشستگی باشد، طلای فیزیکی بهتر است یا سرمایهگذاری بورسی در طلا، طلای آبشده بخریم یا زیورآلات و چگونه طلا بخریم که در آینده مجبور نباشیم برای تأمین یک هزینه کوچک، بخش بزرگی از سرمایه خود را بفروشیم.
چرا داشتن سرمایه مستقل در دوران بازنشستگی اهمیت دارد؟
حقوق بازنشستگی معمولا یک جریان درآمد ماهانه ایجاد میکند، اما وجود یک دارایی مستقل در کنار آن میتواند شرایط متفاوتی برای فرد به وجود آورد.
فرض کنید در دوران بازنشستگی با یک هزینه درمانی، تعمیر اساسی خانه، هزینه سفر، خرید وسیلهای ضروری یا نیاز مالی یکی از اعضای خانواده مواجه شوید. در چنین شرایطی داشتن پساندازی که بتوان آن را در زمان مناسب به پول تبدیل کرد، وابستگی شما به درآمد ماهانه را کاهش میدهد.
پسانداز و سرمایهگذاری مناسب میتواند در دوران بازنشستگی به شما سه ویژگی مهم بدهد:
امنیت مالی، قدرت انتخاب و استقلال بیشتر
البته نباید فراموش کرد که طلا برخلاف حقوق بازنشستگی یا برخی سرمایهگذاریهای درآمدزا، به خودی خود درآمد ماهانه ایجاد نمیکند. نقش اصلی آن در چنین سبدی، نگهداری بخشی از ثروت و فراهم کردن یک ذخیره مالی قابل تبدیل به نقدینگی است.
چرا طلا میتواند برای دوران بازنشستگی مناسب باشد؟
امکان نگهداری بلندمدت
طلا یک دارایی فیزیکی بادوام است و در صورت نگهداری صحیح میتواند برای دورههای طولانی حفظ شود. به همین دلیل بسیاری از افراد آن را برای پسانداز بلندمدت انتخاب میکنند.
امکان خرید تدریجی
برای خرید طلا لازم نیست از ابتدا سرمایه بسیار بزرگی داشته باشید.
فرد میتواند در طول سالهای کاری، متناسب با توان مالی خود به صورت ماهانه، فصلی یا سالانه طلا خریداری کند و به مرور یک ذخیره قابل توجه ایجاد کند.
برای برنامه بازنشستگی، استمرار خرید معمولا از یک خرید هیجانی و بزرگ اهمیت بیشتری دارد.
نقدشوندگی نسبتا مناسب
طلا بازار خرید و فروش گستردهای دارد و در بسیاری از شرایط امکان تبدیل آن به پول وجود دارد.
اما یک نکته مهم وجود دارد:
نقدشونده بودن طلا کافی نیست نوع تقسیمبندی سرمایه در طلا نیز اهمیت دارد.
اگر تمام سرمایه خود را به یک قطعه بزرگ تبدیل کرده باشید، برای یک هزینه نسبتا کوچک ممکن است مجبور شوید تمام آن را بفروشید.
به همین دلیل نحوه خرید اهمیت زیادی پیدا میکند که در ادامه به آن میپردازیم.
مفهوم مهم «نقدشوندگی مرحلهای» برای دوران بازنشستگی
یکی از مهمترین اصول خرید طلا برای بازنشستگی این است که تمام سرمایه طلای خود را در یک یا دو قطعه بزرگ متمرکز نکنید.
فرض کنید فردی تمام طلای سرمایهای خود را در یک قطعه بسیار سنگین نگهداری کرده است. اگر در آینده تنها به بخش کوچکی از ارزش آن احتیاج داشته باشد، امکان فروش مثلا 10 یا 20 درصد آن را ندارد و باید کل قطعه را بفروشد.
اما اگر همان سرمایه در چند واحد کوچکتر تقسیم شده باشد، فرد میتواند فقط به اندازه نیاز خود طلا بفروشد.
به عنوان مثال، به جای تمرکز تمام سرمایه در یک واحد، میتوان سبد طلا را از وزنها و قطعات مختلف تشکیل داد.
این روش یک مزیت بسیار مهم برای بازنشستگی دارد:
شما روی میزان نقد کردن دارایی خود کنترل بیشتری خواهید داشت.
بنابراین هنگام خرید طلا فقط سؤال «چقدر طلا بخرم؟» مطرح نیست،سؤال مهمتر این است که:
- این طلا را با چه تقسیمبندی و در چه واحدهایی بخرم؟
- طلای فیزیکی بهتر است یا سرمایهگذاری در طلا از طریق بورس؟
امروزه سرمایهگذاری در طلا فقط محدود به خرید یک قطعه طلای فیزیکی نیست.
در بازار سرمایه ایران ابزارهایی مانند صندوقهای سرمایهگذاری طلا و گواهیهای سپرده کالایی طلا نیز وجود دارند که امکان سرمایهگذاری روی طلا بدون نگهداری مستقیم آن در خانه را فراهم میکنند.
هر روش مزایا و محدودیتهای خودش را دارد.
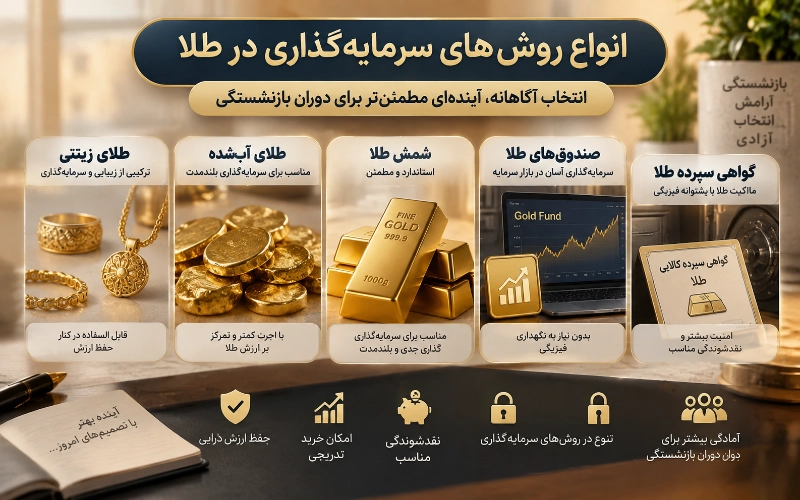
خرید طلای فیزیکی
در خرید فیزیکی، طلا مستقیما در اختیار شما قرار دارد.
این موضوع برای بسیاری از افراد جذاب است، زیرا مالکیت دارایی کاملا ملموس بوده و برای دسترسی به آن به حساب معاملاتی یا زیرساخت بازار سرمایه وابسته نیستند.
در مقابل، نگهداری طلای فیزیکی مشکلاتی هم دارد:
ریسک سرقت، هزینه صندوق امانات یا محل نگهداری امن، احتمال مفقودی، خطر خرید طلای غیراصل از فروشندگان نامعتبر و ضرورت نگهداری فاکتور و مدارک خرید از جمله این موارد هستند.
بنابراین اگر قرار است طی 10 یا 20 سال مقدار قابل توجهی طلای فیزیکی جمعآوری شود، امنیت محل نگهداری باید از همان ابتدا جزئی از برنامه سرمایهگذاری باشد.
سرمایهگذاری در صندوقهای طلا
در این روش شما به جای نگهداری مستقیم طلا، واحد یک صندوق مرتبط با طلا را خریداری میکنید.
یکی از مزیتهای مهم این روش، حذف نگرانی مربوط به نگهداری فیزیکی طلا در منزل است.
همچنین میتوان تعداد مشخصی از واحدها را فروخت و لازم نیست تمام سرمایه یکجا نقد شود.
در مقابل، سرمایهگذار باید مواردی مانند ساختار صندوق، ارزش خالص داراییها، قیمت معامله واحدها، نقدشوندگی و هزینههای صندوق را نیز بررسی کند.
گواهی سپرده طلا
گواهی سپرده کالایی نیز روش دیگری برای سرمایهگذاری در طلاست. در این ساختار، گواهی نشاندهنده مالکیت مقدار مشخصی از کالای استاندارد نگهداریشده در خزانه مورد تأیید است.
این روش نیز بخشی از مشکلات حمل و نگهداری مستقیم طلای فیزیکی را کاهش میدهد.
پس برای بازنشستگی کدام بهتر است؟
لزومی ندارد پاسخ «فقط یکی» باشد.
از منظر مدیریت ریسک، بعضی افراد ممکن است ترجیح دهند دارایی طلای خود را بین شکل فیزیکی و ابزارهای مالی مرتبط با طلا تقسیم کنند.
برای مثال، طلای فیزیکی میتواند امکان دسترسی مستقیم به دارایی را فراهم کند و بخش بورسی میتواند مشکل نگهداری حجم زیاد طلای فیزیکی را کاهش دهد.
انتخاب نسبت میان این دو باید بر اساس میزان سرمایه، دانش مالی، امنیت محل نگهداری، نیاز به دسترسی فیزیکی به طلا و میزان پذیرش ریسک هر فرد انجام شود.
طلای آبشده، شمش یا زیورآلات؛ کدام برای بازنشستگی مناسبتر است؟
یکی از سؤالات مهم در خرید طلا برای سرمایهگذاری بلندمدت انتخاب نوع طلاست.
طلای آبشده
یکی از دلایل توجه سرمایهگذاران به طلای آبشده، پایینتر بودن هزینههای ساخت نسبت به بسیاری از مصنوعات طلاست.
اما خرید طلای آبشده نیازمند دقت بیشتری درباره اصالت، عیار و اعتبار فروشنده است.
اگر هدف سرمایهگذاری بلندمدت باشد، خرید از فروشنده معتبر، دریافت مدارک و فاکتور مناسب و اطمینان از عیار اهمیت بسیار زیادی دارد.صرفا ارزانتر بودن یک قطعه نباید معیار خرید باشد.
شمش طلا
شمشهای معتبر و استاندارد نیز یکی از گزینههای سرمایهگذاری فیزیکی هستند.
مزیت آنها مشخص بودن وزن و عیار و ماهیت سرمایهای آنهاست.در اینجا نیز اعتبار تولیدکننده، بستهبندی، مشخصات محصول و قابلیت احراز اصالت بسیار مهم است.اگر سرمایه بالاست، بهتر است مسئله تقسیم وزن نیز فراموش نشود. برای بازنشستگی ممکن است چند واحد کوچکتر انعطاف بیشتری نسبت به یک شمش بسیار سنگین ایجاد کنند.
زیورآلات طلا
ممکن است تصور شود زیورآلات هیچ جایگاهی در برنامه سرمایهگذاری ندارند، اما این موضوع همیشه درست نیست.
اگر فرد در طول سالهای قبل از بازنشستگی علاقه دارد از طلای خود استفاده کند، طلای زینتی سبک، ساده و با اجرت منطقی میتواند هم کاربرد مصرفی داشته باشد و هم بخشی از ذخیره طلای فرد باشد.
برای این هدف بهتر است به سراغ محصولاتی رفت که اجرت ساخت آنها نسبت به ارزش طلای بهکاررفته بسیار بالا نباشد.
دستبندهای طلا، گردنبندهای مینیمال، پلاکهای ساده و دیگر مصنوعات سبک و کماجرت میتوانند برای افرادی که هم استفاده روزمره و هم پسانداز طلا را دنبال میکنند قابل بررسی باشند.
با این حال، اگر هدف صددرصد سرمایهگذاری باشد، هزینه اجرت و اختلاف قیمت خرید و فروش باید با دقت بیشتری بررسی شود.
یک استراتژی منطقی برای خرید طلای دوران بازنشستگی چیست؟
به جای خرید اتفاقی طلا، بهتر است یک ساختار مشخص داشته باشید.
خرید را به یک عادت مالی تبدیل کنید
میتوانید درصد مشخصی از پسانداز خود را در دورههای زمانی مشخص به طلا اختصاص دهید.
خرید تدریجی باعث میشود تمام سرمایه در یک روز و یک قیمت وارد بازار نشود.
وزنها و واحدهای مختلف داشته باشید
تمام سرمایه را روی یک قطعه بزرگ قرار ندهید.
داشتن واحدهای کوچکتر به شما اجازه میدهد در آینده متناسب با نیازتان بخشی از سرمایه را نقد کنید.
این موضوع برای دوران بازنشستگی اهمیت زیادی دارد، زیرا بسیاری از مخارج غیرمنتظره نیازمند فروش تمام دارایی نیستند.
میان «طلای مصرفی» و «طلای صرفا سرمایهای» تفاوت قائل شوید
طلایی که برای استفاده شخصی میخرید الزاما نباید همان معیارهای طلای سرمایهای را داشته باشد.
ممکن است بخشی از سبد شما مصنوعات طلا برای استفاده روزانه باشد و بخش دیگری با هدف صرفا سرمایهگذاری خریداری شود.
این تفکیک باعث میشود هنگام خرید تصمیم دقیقتری بگیرید.
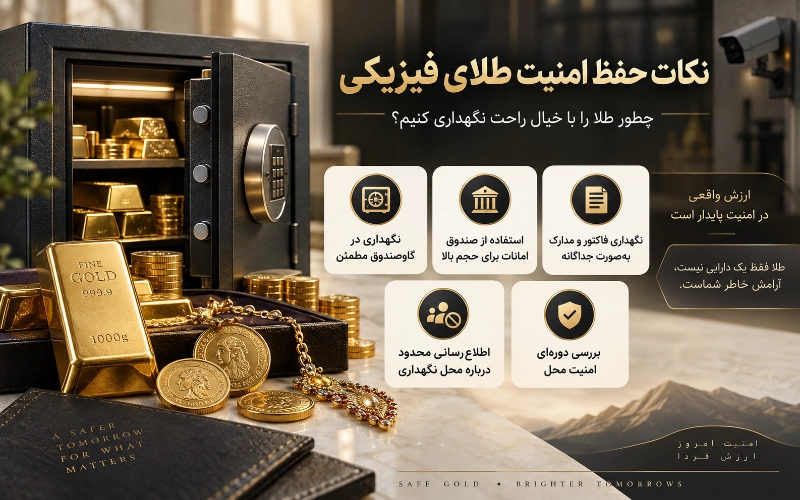
امنیت نگهداری طلا را دستکم نگیرید
یکی از اشتباهات رایج در برنامهریزی سرمایهگذاری، توجه به بازده دارایی و فراموش کردن امنیت آن است.
ممکن است فرد طی 15 سال به صورت منظم طلا جمعآوری کند، اما با افزایش حجم طلای فیزیکی، ریسک نگهداری آن نیز افزایش پیدا کند.
بنابراین با رشد سرمایه باید محل نگهداری نیز حرفهایتر شود.
گاوصندوق مناسب، صندوق امانات یا دیگر روشهای مطمئن نگهداری باید متناسب با حجم دارایی بررسی شوند.
همچنین بهتر است فاکتورها و مدارک خرید طلا در محلی جداگانه و امن نگهداری شوند.
این موضوع یکی از دلایلی است که برخی سرمایهگذاران ترجیح میدهند تمام سرمایه طلای خود را به شکل فیزیکی نگهداری نکنند.
هنگام خرید طلا برای بازنشستگی چه نکاتی را رعایت کنیم؟
از فروشنده معتبر خرید کنید
در سرمایهگذاری بلندمدت، اصالت دارایی مهمتر از چند درصد تفاوت قیمت خرید است.
فاکتور معتبر دریافت کنید
وزن، عیار و مشخصات محصول باید در مدارک خرید مشخص باشد و فاکتور نیز برای مراجعات آینده نگهداری شود.
اجرت را بررسی کنید
برای طلایی که با هدف اصلی سرمایهگذاری خریداری میشود، بهتر است سهم هزینههای جانبی نسبت به ارزش خود طلا بررسی شود.
طلای بسیار ظریف و آسیبپذیر را با هدف صرفا سرمایهگذاری انتخاب نکنید
اگر زیورآلات را با هدف استفاده طولانیمدت و پسانداز همزمان میخرید، دوام محصول نیز اهمیت دارد.
تمام سرمایه را به طلا اختصاص ندهید
طلا نیز دارای نوسان قیمت است و نباید آن را بدون ریسک تصور کرد. برای دوران بازنشستگی، داشتن سبدی متنوع از داراییها و همچنین بخشی نقد برای هزینههای فوری اهمیت دارد.
طلا چه قدرتی در دوران بازنشستگی به ما میدهد؟
شاید مهمترین ویژگی سرمایهگذاری برای بازنشستگی را بتوان در یک عبارت خلاصه کرد:
قدرت انتخاب.
اگر تنها منبع مالی فرد حقوق ماهانه باشد، هر هزینه غیرمنتظره میتواند فشار زیادی ایجاد کند. اما داشتن ذخیره طلا میتواند گزینه دیگری در اختیار او قرار دهد.
اگر این ذخیره از ابتدا درست طراحی شده باشد، فرد میتواند، فقط بخشی از آن را بفروشد، هزینهای پیشبینینشده را تأمین کند، بدون فروش کل دارایی نقدینگی ایجاد کند و وابستگی خود را به یک منبع درآمد کاهش دهد. به همین دلیل در برنامهریزی بازنشستگی فقط مقدار طلایی که جمع میکنیم مهم نیست؛ ساختار دارایی نیز اهمیت دارد.
آیا تمام طلای بازنشستگی باید فیزیکی باشد؟
لزومی ندارد. نگهداری مقدار محدودی طلای فیزیکی برای برخی افراد مطلوب است، اما با افزایش سرمایه، مسائل امنیتی و نگهداری نیز جدیتر میشوند. به همین دلیل میتوان روشهای مختلف سرمایهگذاری در طلا را بررسی کرد و متناسب با شرایط شخصی، ترکیبی از طلای فیزیکی و ابزارهای مالی مرتبط با طلا در نظر گرفت.
مزیت چنین رویکردی این است که هم امکان داشتن دارایی فیزیکی وجود دارد و هم لازم نیست تمام سرمایه طلای فرد در خانه یا محل شخصی نگهداری شود.
اشتباه مهم، خرید یک قطعه بزرگ به جای ایجاد یک سبد طلا
فرض کنید قرار است طی 15 سال برای دوران بازنشستگی طلا جمعآوری کنید.هدف شما صرفا رسیدن به یک وزن مشخص نیست.بهتر است دارایی به گونهای ساخته شود که در آینده بتوان آن را مرحلهبهمرحله مصرف یا نقد کرد.
یعنی به جای اینکه در پایان صاحب یک یا دو قطعه بسیار بزرگ باشید، مجموعهای از واحدهای مختلف داشته باشید.در این شرایط اگر روزی به مبلغ محدودی نیاز داشته باشید، مجبور نیستید تمام سرمایه طلای خود را وارد بازار کنید.
این موضوع مخصوصا در دوران بازنشستگی که حفظ اصل سرمایه اهمیت زیادی دارد، ارزش بیشتری پیدا میکند.
جمعبندی: طلا را برای بازنشستگی چگونه بخریم؟
سرمایهگذاری در طلا برای دوران بازنشستگی میتواند یکی از بخشهای برنامه مالی بلندمدت باشد، اما موفقیت آن فقط به بالا رفتن قیمت طلا بستگی ندارد.نوع خرید و نحوه مدیریت دارایی نیز اهمیت زیادی دارد.
طلای فیزیکی امکان مالکیت و دسترسی مستقیم ایجاد میکند اما به نگهداری امن نیاز دارد. طلای آبشده و شمش میتوانند برای سرمایهگذاری مورد بررسی قرار گیرند، اما اصالت، عیار و اعتبار فروشنده اهمیت بالایی دارند. طلای زینتی سبک و کماجرت میتواند برای افرادی مناسب باشد که میخواهند در کنار پسانداز از طلای خود نیز استفاده کنند.از سوی دیگر، صندوقهای طلا و گواهیهای سپرده میتوانند امکان سرمایهگذاری روی طلا را بدون نگهداری مستقیم حجم زیادی طلای فیزیکی فراهم کنند.اما شاید یکی از مهمترین اصول برای دوران بازنشستگی، تقسیم سرمایه به واحدهای کوچکتر و قابل نقد شدن باشد.
هدف این است که در آینده برای تأمین یک هزینه محدود مجبور نشوید بخش بزرگی از پسانداز خود را بفروشید.
بنابراین به جای اینکه فقط به سؤال «چه طلایی بیشترین سود را میدهد؟» فکر کنیم، بهتر است سه سؤال را همزمان بپرسیم:
- هزینه خرید این طلا چقدر است؟
- چگونه میتوانم آن را با امنیت نگهداری کنم؟
- و اگر در آینده فقط به بخش کوچکی از سرمایه احتیاج داشتم، آیا میتوانم فقط همان مقدار را نقد کنم؟
پاسخ مناسب به این سه سؤال میتواند طلا را از یک خرید ساده به بخشی از یک برنامه مالی منظم برای سالهای بازنشستگی تبدیل کند.